Domain auswerfen.de kaufen?
Wir ziehen mit dem Projekt
auswerfen.de um.
Sind Sie am Kauf der Domain
auswerfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auswerfen.de kaufen?
Wie verläuft eine ärztliche Untersuchung zur Feststellung der Arbeitsunfähigkeit durch das Jobcenter?
Eine ärztliche Untersuchung zur Feststellung der Arbeitsunfähigkeit durch das Jobcenter kann auf verschiedene Arten erfolgen. In der Regel wird der Betroffene zu einem Termin bei einem Amtsarzt oder einem von der Behörde beauftragten Arzt eingeladen. Dort wird eine gründliche körperliche Untersuchung durchgeführt und es können auch weitere medizinische Unterlagen angefordert werden. Das Ziel ist es, festzustellen, ob der Betroffene tatsächlich arbeitsunfähig ist und somit Anspruch auf Leistungen hat. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Ähnliche Suchbegriffe für Ärztliche Feststellung
Top-Angebote
Produkte zum Begriff Ärztliche Feststellung:
-
Die ärztliche Diagnose, Fachbücher von Norbert Donner-BanzhoffDiagnosen zu stellen ist eine zentrale medizinische Aufgabe. Die medizinische Forschung bildet mit klinischen Leitlinien und Handlungsempfehlungen die Grundlage dafür. Im Alltag gibt es jedoch viele oft widersprüchliche Aspekte zu berücksichtigen: kollegiale Normen, Erwartungen der Patienten, wirtschaftliche Anreize, erstaunliche Traditionen und eine medizinische Erfahrung, die sowohl tiefes Wissen als auch Irreführung und Irrtümer beinhalten kann. Das Buch macht deutlich, dass neben medizinischem Wissen auch Ethnologie, Philosophie, Psychologie und Medizingeschichte helfen, dieses Alltagsleben zu verstehen; ihre Erkenntnisse sind relevant für das Handeln in der Praxis und in Krankenhäusern. Das Buch ist daher eine spannende und aufschlussreiche Lektüre für angehende und erfahrene Ärzte. Auf welchen Grundlagen basieren die Diagnosen, die in der alltäglichen klinischen Praxis erlernt werden? Wie und warum werden Entscheidungen getroffen? Gibt es zu viel oder zu wenig Patientenbeteiligung? Welche Rolle sollten technische Untersuchungen spielen? Welche Konsequenzen haben medizinische Diagnosen für Patienten, Versorgungsstrukturen und die oft langfristige Weiterbehandlung? Fallstudien, klinische Verweise und Zusammenfassungen erleichtern das Verständnis und fördern die Anerkennung und Akzeptanz von Widersprüchen und Paradoxien, um eine selbstbewusste Haltung zu finden und auch in unklaren Fällen verantwortungsvolle Entscheidungen treffen zu können.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
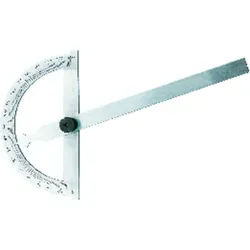
Gradmesser mit Feststellung 80/120mmDieser Gradmesser ermöglicht die exakte Messung von Winkelgraden. Der Gradmesser verfügt über eine Feststellschraube zum Fixieren des Zeigers. Seine Skala ist stets gut lesbar, da die matt verchromte Oberfläche Reflexionen und Spiegelungen verringert. Die Abmessung der Winkelgrade auf der Skala erfolgt in 1°-Schritten und reicht bis zu einem Winkel von 180°.15,12 €*Versand: 5,44 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann muss ich eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss abgegeben werden, wenn du Einkünfte aus verschiedenen Einkunftsarten erzielst, die jeweils unterschiedlichen Besteuerungsregelungen unterliegen. Dies kann zum Beispiel der Fall sein, wenn du sowohl Einkünfte aus nichtselbständiger Arbeit als auch aus Vermietung und Verpachtung hast. In diesem Fall musst du eine gesonderte Feststellung abgeben, um die Einkünfte korrekt zu erfassen und zu versteuern. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten getrennt voneinander zu ermitteln und in der Steuererklärung anzugeben. Dadurch wird sichergestellt, dass die Einkünfte korrekt besteuert werden und keine steuerlichen Fehler entstehen. **
-
Wer muss eine gesonderte und einheitliche Feststellung abgeben?
Wer muss eine gesonderte und einheitliche Feststellung abgeben? Diese Feststellung muss von Personengesellschaften, juristischen Personen und deren steuerlichen Organschaften abgegeben werden. Sie dient dazu, die Einkünfte und steuerlichen Verhältnisse transparent darzustellen und dem Finanzamt zu übermitteln. Die gesonderte und einheitliche Feststellung ist wichtig für die korrekte Besteuerung der Gesellschaften und Organschaften. Sie muss jährlich erstellt und fristgerecht beim Finanzamt eingereicht werden. Wer dieser Verpflichtung nicht nachkommt, riskiert steuerliche Konsequenzen und Bußgelder. **
-
Wann muss ich eine gesonderte und einheitliche Feststellung abgeben?
Eine gesonderte und einheitliche Feststellung muss abgegeben werden, wenn ein Steuerpflichtiger mehrere Einkunftsarten hat, die in unterschiedlichen Steuererklärungen angegeben werden. Dies betrifft vor allem Personengesellschaften wie OHG, KG oder GbR, die Einkünfte aus verschiedenen Quellen erzielen. Die Feststellung dient dazu, die Einkünfte der Gesellschaft auf die Gesellschafter aufzuteilen und korrekt zu versteuern. Die Abgabe erfolgt in der Regel bis zum Ende des zweiten Kalenderjahres nach dem Wirtschaftsjahr, für das die Feststellung erfolgen soll. Es ist wichtig, die Fristen für die Abgabe der gesonderten und einheitlichen Feststellung einzuhalten, da bei verspäteter Abgabe Säumniszuschläge drohen können. **
-
Wann muss man eine gesonderte und einheitliche Feststellung abgeben?
Eine gesonderte und einheitliche Feststellung muss abgegeben werden, wenn mehrere Einkünftearten vorliegen, die gesondert festgestellt werden müssen. Dies ist beispielsweise der Fall bei Einkünften aus Gewerbebetrieb, Land- und Forstwirtschaft oder Vermietung und Verpachtung. Die Feststellung dient dazu, die Einkünfte der verschiedenen Einkunftsarten zusammenzufassen und einheitlich festzustellen. Dadurch wird die Grundlage für die Einkommensteuerveranlagung geschaffen. Die gesonderte und einheitliche Feststellung ist somit wichtig für die korrekte steuerliche Erfassung von Einkünften aus verschiedenen Quellen. **

Wann muss man das ärztliche Attest spätestens abgeben?
Das hängt von den individuellen Vorgaben der jeweiligen Institution oder Organisation ab. In einigen Fällen kann es erforderlich sein, das ärztliche Attest unmittelbar nach dem Fehlen vorzulegen, während in anderen Fällen eine Frist von einigen Tagen oder Wochen festgelegt sein kann. Es ist wichtig, sich über die genauen Anforderungen zu informieren, um mögliche Konsequenzen zu vermeiden. **
Was bedeutet Feststellung des Jahresabschlusses?
Die Feststellung des Jahresabschlusses ist ein wichtiger Schritt im Rechnungswesen eines Unternehmens. Dabei prüfen die Gesellschafter oder das Management, ob der Jahresabschluss korrekt und vollständig ist. Es wird überprüft, ob die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang den gesetzlichen Vorschriften entsprechen. Die Feststellung des Jahresabschlusses ist Voraussetzung für die weiteren Schritte wie die Gewinnverwendung oder die Veröffentlichung des Jahresabschlusses. Sie dient auch dazu, die wirtschaftliche Lage des Unternehmens transparent darzustellen und mögliche Fehler oder Unstimmigkeiten aufzudecken. **
Top-Angebote
Produkte zum Begriff Ärztliche Feststellung:
-
Ärztliche Kommunikation, Fachbücher von Pamela EmmerlingBesser kommunizieren im ärztlichen Arbeitsalltag. Hier steckt das Erfolgsrezept! Denn: Reden kann jeder lernen! Kommunikation spielt in deinem Berufsleben als Arzt eine ungemein wichtige Rolle. Durch Gespräche klärst du auf und informierst deine Patienten. Oftmals gibt es schwierige Gesprächssituationen, die du meistern musst. Ein gelungenes Gespräch kann die Beziehung zu deinen Patienten fördern und das gegenseitige Vertrauen stärken. Wie dir das am besten gelingt, erfährst du in diesem Buch. Die Autorin Pamela Emmerling ist als Kommunikationstrainerin unter anderem in Seminaren für Mediziner tätig. Ihr Erfolgskonzept: Sie achtet auf Praxisnähe und wendet die wichtigsten bewährten und evaluierten Kommunikationstechniken an. Diese überträgt sie überzeugend auf den medizinischen Berufsalltag. Du erfährst relevante Hintergründe zum Thema Kommunikation und bekommst jede Menge Tipps. Damit vermeidest du Fehler. An vielen Beispielen aus der Praxis lernst du, Stolperfallen zu umgehen. Du machst Kommunikation zu deiner Stärke, wenn du die zahlreichen Tests nutzt. Mit deren Hilfe analysierst du die eigene Gesprächsführung und erkennst damit bestehende Stärken – dann weisst du, wo und wie du noch besser werden kannst. Probiere es aus! Du wirst belohnt durch nachhaltig bessere und effizienter gestaltete Gespräche. Deine neuen Kommunikationsfähigkeiten nützen dir vielfach: Du verstehst deine Patienten besser, du steigerst die Compliance-Rate und vermittelst deine Botschaften klar und sicher! Neu in dieser Auflage: Die bewährten Inhalte wurden überarbeitet und optimiert – auch unter Berücksichtigung der Anforderungen des NKLM. Durch Experteninterviews bekommst du tiefere Einblicke ins Thema. Jederzeit zugreifen: Der Inhalt des Buches steht dir ohne weitere Kosten digital in der Wissensplattform eRef zur Verfügung (Zugangscode im Buch). Mit der kostenlosen eRef App hast du zahlreiche Inhalte auch offline immer griffbereit.51,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die ärztliche Diagnose, Fachbücher von Norbert Donner-BanzhoffDiagnosen zu stellen ist eine zentrale medizinische Aufgabe. Die medizinische Forschung bildet mit klinischen Leitlinien und Handlungsempfehlungen die Grundlage dafür. Im Alltag gibt es jedoch viele oft widersprüchliche Aspekte zu berücksichtigen: kollegiale Normen, Erwartungen der Patienten, wirtschaftliche Anreize, erstaunliche Traditionen und eine medizinische Erfahrung, die sowohl tiefes Wissen als auch Irreführung und Irrtümer beinhalten kann. Das Buch macht deutlich, dass neben medizinischem Wissen auch Ethnologie, Philosophie, Psychologie und Medizingeschichte helfen, dieses Alltagsleben zu verstehen; ihre Erkenntnisse sind relevant für das Handeln in der Praxis und in Krankenhäusern. Das Buch ist daher eine spannende und aufschlussreiche Lektüre für angehende und erfahrene Ärzte. Auf welchen Grundlagen basieren die Diagnosen, die in der alltäglichen klinischen Praxis erlernt werden? Wie und warum werden Entscheidungen getroffen? Gibt es zu viel oder zu wenig Patientenbeteiligung? Welche Rolle sollten technische Untersuchungen spielen? Welche Konsequenzen haben medizinische Diagnosen für Patienten, Versorgungsstrukturen und die oft langfristige Weiterbehandlung? Fallstudien, klinische Verweise und Zusammenfassungen erleichtern das Verständnis und fördern die Anerkennung und Akzeptanz von Widersprüchen und Paradoxien, um eine selbstbewusste Haltung zu finden und auch in unklaren Fällen verantwortungsvolle Entscheidungen treffen zu können.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie verläuft eine ärztliche Untersuchung zur Feststellung der Arbeitsunfähigkeit durch das Jobcenter?
Eine ärztliche Untersuchung zur Feststellung der Arbeitsunfähigkeit durch das Jobcenter kann auf verschiedene Arten erfolgen. In der Regel wird der Betroffene zu einem Termin bei einem Amtsarzt oder einem von der Behörde beauftragten Arzt eingeladen. Dort wird eine gründliche körperliche Untersuchung durchgeführt und es können auch weitere medizinische Unterlagen angefordert werden. Das Ziel ist es, festzustellen, ob der Betroffene tatsächlich arbeitsunfähig ist und somit Anspruch auf Leistungen hat. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Wann muss ich eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss abgegeben werden, wenn du Einkünfte aus verschiedenen Einkunftsarten erzielst, die jeweils unterschiedlichen Besteuerungsregelungen unterliegen. Dies kann zum Beispiel der Fall sein, wenn du sowohl Einkünfte aus nichtselbständiger Arbeit als auch aus Vermietung und Verpachtung hast. In diesem Fall musst du eine gesonderte Feststellung abgeben, um die Einkünfte korrekt zu erfassen und zu versteuern. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten getrennt voneinander zu ermitteln und in der Steuererklärung anzugeben. Dadurch wird sichergestellt, dass die Einkünfte korrekt besteuert werden und keine steuerlichen Fehler entstehen. **
-
Wer muss eine gesonderte und einheitliche Feststellung abgeben?
Wer muss eine gesonderte und einheitliche Feststellung abgeben? Diese Feststellung muss von Personengesellschaften, juristischen Personen und deren steuerlichen Organschaften abgegeben werden. Sie dient dazu, die Einkünfte und steuerlichen Verhältnisse transparent darzustellen und dem Finanzamt zu übermitteln. Die gesonderte und einheitliche Feststellung ist wichtig für die korrekte Besteuerung der Gesellschaften und Organschaften. Sie muss jährlich erstellt und fristgerecht beim Finanzamt eingereicht werden. Wer dieser Verpflichtung nicht nachkommt, riskiert steuerliche Konsequenzen und Bußgelder. **
Ähnliche Suchbegriffe für Ärztliche Feststellung
-
Gradmesser mit Feststellung 80/120mmDieser Gradmesser ermöglicht die exakte Messung von Winkelgraden. Der Gradmesser verfügt über eine Feststellschraube zum Fixieren des Zeigers. Seine Skala ist stets gut lesbar, da die matt verchromte Oberfläche Reflexionen und Spiegelungen verringert. Die Abmessung der Winkelgrade auf der Skala erfolgt in 1°-Schritten und reicht bis zu einem Winkel von 180°.15,12 €*Versand: 5,44 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schweickhardt, Axel: Kursbuch ärztliche KommunikationKursbuch ärztliche Kommunikation , Kommunikation auf Augenhöhe - der Schlüssel für Ihren Behandlungserfolg! Die "Sprechende Medizin" gewinnt trotz immer leistungsstärkerer technischer Untersuchungsmethoden weiter an Bedeutung. Die Kommunikation zwischen Ihnen und Ihren Patientinnen und Patienten hat einen zentralen Stellenwert in der täglichen Arbeit und ist entscheidend für die Compliance und für die Behandlungsqualität. Nicht zuletzt sind die Erwartungen der durch das Internet vor informierten Patientinnen und Patienten enorm gestiegen! Verbessern Sie systematisch Ihre kommunikative Kompetenz, um auch in schwierigen und anspruchsvollen Situationen souverän und sicher im Patientengespräch zu sein: - Alle Techniken werden anhand von Beispielen eingeführt und in ihrer Wirkung auf den Gesprächsverlauf beschrieben. Dadurch können Sie die Techniken nicht nur stereotyp anwenden, sondern gezielt in Ihren persönlichen Arbeits- und Kommunikationsstil integrieren. - Konkrete und praktisch relevante Fertigkeiten für typische Gesprächssituationen werden dargestellt. - Planung und Umsetzung schwieriger Gesprächssituationen, wie das Überbringen schlechter Nachrichten, Sexualanamnese etc. - Umgang und ärztliche Gesprächsführung bei bestimmten Patiententypen wie depressive, aggressive, adipöse Patientinnen und Patienten. Neu in der 4. Auflage: ¿ Erste Hilfe bei akutem psychischem Trauma ¿ Gesprächsführung bei "ängstlichen" Patienten Einfühlsame und zielführende Kommunikation = offene und kooperative Atmosphäre für ein optimales Behandlungsergebnis! , Rakel > Autopflege & Aufbereitung , Auflage: erweiterte, Erscheinungsjahr: 202311, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Schweickhardt, Axel~Fritzsche, Kurt, Edition: REV, Auflage: 23004, Auflage/Ausgabe: erweiterte, Seitenzahl/Blattzahl: 392, Abbildungen: 52 Abbildungen und 17 Tabellen, Themenüberschrift: MEDICAL / Physicians, Keyword: Angststörungen; Arzt-Patient-Beziehung; Arzt-Patienten-Kommunikation; Beratungsgespräch; Compliance; Depression; Gesprächsführung, ärztliche; Krankheitsakzeptanz; Mustercurriculum; Psychosoziale Aspekte von Krankheiten; Sprechende Medizin; psychosoziale Beratungsmethoden, Fachschema: Allgemeinmedizin~Arztgespräch - Arzt-Patient-Beziehung~Beziehung (psychologisch, sozial) / Arzt-Patient-Beziehung~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Medizinische Grundversorgung~Allgemeinmedizin~Medizinverwaltung und -management, Thema: Optimieren, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Arzt-Patient-Beziehung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVI, Seitenanzahl: 371, Sender’s product category: BUNDLE, Verlag: Deutscher Aerzte Verlag, Verlag: Deutscher Aerzte Verlag, Verlag: Deutscher rzteverlag GmbH, Länge: 235, Breite: 164, Höhe: 19, Gewicht: 752, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000068780001 9783769137972-1 B0000068780002 9783769137972-2, Vorgänger: 2111217, Vorgänger EAN: 9783769135831 9783769134124 9783769132281, eBook EAN: 9783769136531, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gradmesser mit Feststellung 200/300mmDieser Gradmesser ermöglicht die exakte Messung von Winkelgraden. Der Gradmesser verfügt über eine Feststellschraube zum Fixieren des Zeigers. Seine Skala ist stets gut lesbar, da die matt verchromte Oberfläche Reflexionen und Spiegelungen verringert. Die Abmessung der Winkelgrade auf der Skala erfolgt in 1°-Schritten und reicht bis zu einem Winkel von 180°.26,98 €*Versand: 5,44 €Sichere Weiterleitung zum Anbieter
-
Wann muss ich eine gesonderte und einheitliche Feststellung abgeben?
Eine gesonderte und einheitliche Feststellung muss abgegeben werden, wenn ein Steuerpflichtiger mehrere Einkunftsarten hat, die in unterschiedlichen Steuererklärungen angegeben werden. Dies betrifft vor allem Personengesellschaften wie OHG, KG oder GbR, die Einkünfte aus verschiedenen Quellen erzielen. Die Feststellung dient dazu, die Einkünfte der Gesellschaft auf die Gesellschafter aufzuteilen und korrekt zu versteuern. Die Abgabe erfolgt in der Regel bis zum Ende des zweiten Kalenderjahres nach dem Wirtschaftsjahr, für das die Feststellung erfolgen soll. Es ist wichtig, die Fristen für die Abgabe der gesonderten und einheitlichen Feststellung einzuhalten, da bei verspäteter Abgabe Säumniszuschläge drohen können. **
-
Wann muss man eine gesonderte und einheitliche Feststellung abgeben?
Eine gesonderte und einheitliche Feststellung muss abgegeben werden, wenn mehrere Einkünftearten vorliegen, die gesondert festgestellt werden müssen. Dies ist beispielsweise der Fall bei Einkünften aus Gewerbebetrieb, Land- und Forstwirtschaft oder Vermietung und Verpachtung. Die Feststellung dient dazu, die Einkünfte der verschiedenen Einkunftsarten zusammenzufassen und einheitlich festzustellen. Dadurch wird die Grundlage für die Einkommensteuerveranlagung geschaffen. Die gesonderte und einheitliche Feststellung ist somit wichtig für die korrekte steuerliche Erfassung von Einkünften aus verschiedenen Quellen. **
-
Wann muss man das ärztliche Attest spätestens abgeben?
Das hängt von den individuellen Vorgaben der jeweiligen Institution oder Organisation ab. In einigen Fällen kann es erforderlich sein, das ärztliche Attest unmittelbar nach dem Fehlen vorzulegen, während in anderen Fällen eine Frist von einigen Tagen oder Wochen festgelegt sein kann. Es ist wichtig, sich über die genauen Anforderungen zu informieren, um mögliche Konsequenzen zu vermeiden. **
-
Was bedeutet Feststellung des Jahresabschlusses?
Die Feststellung des Jahresabschlusses ist ein wichtiger Schritt im Rechnungswesen eines Unternehmens. Dabei prüfen die Gesellschafter oder das Management, ob der Jahresabschluss korrekt und vollständig ist. Es wird überprüft, ob die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang den gesetzlichen Vorschriften entsprechen. Die Feststellung des Jahresabschlusses ist Voraussetzung für die weiteren Schritte wie die Gewinnverwendung oder die Veröffentlichung des Jahresabschlusses. Sie dient auch dazu, die wirtschaftliche Lage des Unternehmens transparent darzustellen und mögliche Fehler oder Unstimmigkeiten aufzudecken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.